Un registro de compra, desde la planta que lo necesitaba hasta la cuenta en la que se registra.
Se plantea una necesidad, se aprueba, se pide, se entrega incompleta, se registra como compra, se ubica en un sector y se contabiliza en existencias. Cinco partes de la organización intervienen. Nadie la teclea dos veces, y la falta que se produjo en el muelle de carga sigue en el registro cuando Finanzas lo lee.
Lo que el registro va recogiendo, etapa a etapa
Una necesidad, con un responsable
La solicitud nace dentro de la organización.
Un jefe de almacén plantea una necesidad: qué, cuánto y por qué. El aprobador registra una decisión y una cantidad aprobada en cada línea, y las líneas que el almacén ya tiene reservan existencias disponibles en lugar de comprarse.
- El registro incorpora
- Creada porResponsable de almacén · Logística
- Responsable
- El solicitante, con una justificación por escrito
- Estado con el que sale
- Solicitado
Gestionado porSolicitudes de compra y aprobaciones
en Compras y aprovisionamiento Compromiso
La necesidad aprobada se convierte en un pedido a un proveedor.
Las líneas aprobadas que el almacén no puede cubrir se convierten en líneas de pedido a un proveedor, y cada línea de pedido conserva una referencia a la línea de solicitud que atiende – de modo que el motivo por el que se compromete el dinero queda unido al propio compromiso.
- El registro incorpora
- Pedido aProveedor · 40 unidades
- Responsable
- El pedido, con referencia a la solicitud aprobada
- Estado con el que sale
- Pedido
Gestionado porPedidos de compra
en Compras y aprovisionamiento Sigue llevandoCreada por · Responsable de almacén · Logística
Realidad física
Se registra lo que llegó, no lo que se pidió.
La entrega se acepta línea por línea. Se pidieron cuarenta y llegaron treinta y ocho, así que el registro dice treinta y ocho y conserva la falta. Nada se redondea para que el pedido y la entrega coincidan.
- El registro incorpora
- Aceptadas38 de 40 · faltan 2
- Responsable
- La recepción, con referencia al pedido
- Estado con el que sale
- Recibidas
Gestionado porAceptación y recepción de mercancías
en Compras y aprovisionamiento Sigue llevandoCreada por · Responsable de almacén · LogísticaPedido a · Proveedor · 40 unidades
Faltan dos unidades. La diferencia permanece en el registro en lugar de corregirse para que desaparezca.
Registro comercial
La compra se registra a partir de lo aceptado.
La compra se basa en el pedido y toma sus cantidades de la aceptación – treinta y ocho, no cuarenta. Lleva la parte comercial de la adquisición: moneda y tipo de cambio, condiciones de pago, datos aduaneros y flete. Registrarla es lo que da entrada a las mercancías en existencias y las contabiliza en el libro mayor.
- El registro incorpora
- Registrado comoCompra · 38 unidades
- Responsable
- La compra, con referencia al pedido y a su aceptación
- Estado con el que sale
- Comprado
Gestionado porPedidos de compra
en Compras y aprovisionamiento Sigue llevandoCreada por · Responsable de almacén · LogísticaPedido a · Proveedor · 40 unidadesAceptadas · 38 de 40 · faltan 2
Todavía faltan 2 respecto al pedido – también visible aquí.
Ubicación
Las mercancías ocupan un lugar físico en un almacén.
Treinta y ocho unidades llegan a un almacén y un sector concretos – con el espacio, la capacidad, la temperatura y la humedad que ese sector notifica realmente. Las existencias son una posición en un edificio, no un número en una columna.
- El registro incorpora
- Ubicado enCentral · Sector B
- Responsable
- El almacén donde se guardan
- Estado con el que sale
- En existencias
Gestionado porLibro de existencias y visibilidad del inventario
en Gestión de almacenes Sigue llevandoCreada por · Responsable de almacén · LogísticaPedido a · Proveedor · 40 unidadesAceptadas · 38 de 40 · faltan 2Registrado como · Compra · 38 unidades
Todavía faltan 2 respecto al pedido – también visible aquí.
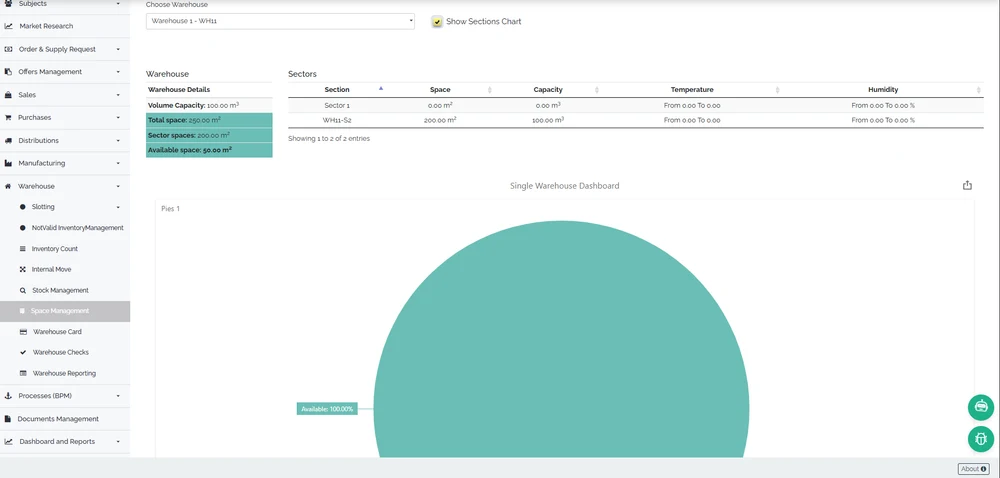
El almacén al que llegaron las mercancías – secciones con espacio, capacidad, temperatura y humedad. Efecto financiero
La compra llega al libro mayor por sí sola.
Registrar la compra es lo que la contabiliza. El valor de lo que realmente llegó se registra en la cuenta de existencias, y la fila del libro mayor puede rastrearse hasta la compra, el pedido y la solicitud que la originó.
- El registro incorpora
- Contabilizado en1200 · Existencias
- Responsable
- El asiento, trazable hasta la compra
- Estado con el que sale
- Contabilizado
Gestionado porContabilización automática desde las operaciones
en Finanzas y contabilidadLibro mayor en Finanzas y contabilidad Sigue llevandoCreada por · Responsable de almacén · LogísticaPedido a · Proveedor · 40 unidadesAceptadas · 38 de 40 · faltan 2Registrado como · Compra · 38 unidadesUbicado en · Central · Sector B
Todavía faltan 2 respecto al pedido – también visible aquí.
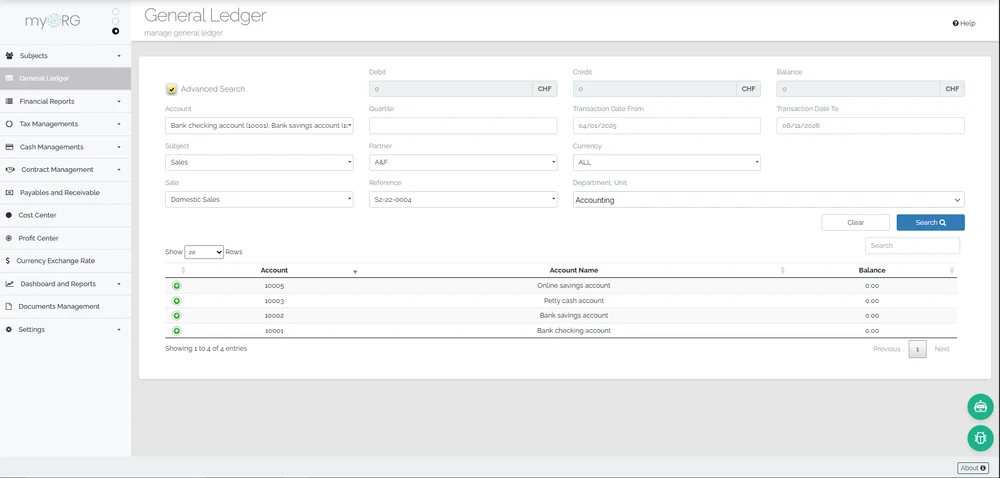
El libro mayor en el que se contabilizó el movimiento – cuentas, saldos y procedencia de cada fila.
Las partes de continON que lo trasladaron
- SolicitadoUna necesidad, con un responsableSolicitudes de compra y aprobaciones
- PedidoCompromisoPedidos de compra
- RecibidasRealidad físicaAceptación y recepción de mercancías
- CompradoRegistro comercialPedidos de compra
- En existenciasUbicaciónLibro de existencias y visibilidad del inventario
- ContabilizadoEfecto financieroContabilización automática desde las operacionesLibro mayor
Pruébelo con su propio flujo de compras.
Una demostración guiada en un entorno de demostración anonimizado – una solicitud creada, pedida, recibida incompleta, comprada, ubicada y contabilizada, cada paso trazable hasta el anterior.