

SolutionsDe l’achat au stock
Un seul enregistrement d’achat, du terrain qui en avait besoin jusqu’au compte où il aboutit.
Un besoin est exprimé, validé, commandé, livré incomplet, enregistré comme achat, rangé dans un secteur et comptabilisé en stock. Cinq parties de l’organisation y touchent. Personne ne le saisit deux fois, et le manque constaté au quai de chargement figure toujours dans l’enregistrement lorsque les Finances le consultent.
Ce que l’enregistrement acquiert à chaque point de contrôle
Un besoin, avec un responsable
La demande naît au sein de l’organisation.
Un responsable d’entrepôt exprime un besoin : quoi, combien et pourquoi. La personne qui valide enregistre une décision et une quantité validée pour chaque ligne, et les lignes que l’entrepôt détient déjà réservent le stock existant au lieu d’être achetées.
- L’enregistrement apprend
- Émis parResponsable d’entrepôt · Logistique
- Responsable
- Le demandeur, avec une justification écrite
- État qu’il emporte
- Émis
Pris en charge parDemandes d’achat & validations
dans Achats & approvisionnement Engagement
Le besoin validé devient une commande à un fournisseur.
Les lignes validées que l’entrepôt ne peut pas couvrir deviennent des lignes de commande à un fournisseur, et chaque ligne de commande conserve une référence à la ligne de demande qu’elle satisfait – la raison pour laquelle l’argent est engagé reste ainsi attachée à l’engagement lui-même.
- L’enregistrement apprend
- Commandé auprès deFournisseur · 40 unités
- Responsable
- La commande, adossée à la demande validée
- État qu’il emporte
- Commandé
Pris en charge parCommandes d’achat
dans Achats & approvisionnement Porte encoreÉmis par · Responsable d’entrepôt · Logistique
Réalité physique
C’est ce qui est arrivé qui est enregistré, pas ce qui a été commandé.
La livraison est acceptée ligne par ligne. Quarante unités ont été commandées et trente-huit sont arrivées : l’enregistrement indique donc trente-huit et conserve le manque. Rien n’est arrondi pour faire concorder la commande et la livraison.
- L’enregistrement apprend
- Accepté38 sur 40 · 2 manquants
- Responsable
- La réception, adossée à la commande
- État qu’il emporte
- Reçu
Pris en charge parAcceptation & réception des marchandises
dans Achats & approvisionnement Porte encoreÉmis par · Responsable d’entrepôt · LogistiqueCommandé auprès de · Fournisseur · 40 unités
Deux unités manquantes. L’écart reste dans l’enregistrement au lieu d’être effacé par une correction.
Enregistrement commercial
L’achat est enregistré à partir de ce qui a été accepté.
L’achat s’appuie sur la commande et reprend ses quantités de l’acceptation – trente-huit, pas quarante. Il porte le volet commercial de l’achat : devise et taux de change, conditions de paiement, données douanières et fret. C’est son enregistrement qui fait entrer les marchandises en stock et les comptabilise dans le grand livre.
- L’enregistrement apprend
- Enregistré commeAchat · 38 unités
- Responsable
- L’achat, au regard de la commande et de son acceptation
- État qu’il emporte
- Acheté
Pris en charge parCommandes d’achat
dans Achats & approvisionnement Porte encoreÉmis par · Responsable d’entrepôt · LogistiqueCommandé auprès de · Fournisseur · 40 unitésAccepté · 38 sur 40 · 2 manquants
Toujours 2 manquantes par rapport à la commande – visible ici aussi.
Localisation
Les marchandises prennent une place physique dans un entrepôt.
Trente-huit unités arrivent dans un entrepôt et un secteur désignés – avec l’espace, la capacité, la température et l’humidité que ce secteur indique réellement. Le stock est une position dans un bâtiment, pas un chiffre dans une colonne.
- L’enregistrement apprend
- Placé dansCentral · Secteur B
- Responsable
- L’entrepôt qui le détient
- État qu’il emporte
- En stock
Pris en charge parJournal des stocks & visibilité des stocks
dans Gestion d’entrepôt Porte encoreÉmis par · Responsable d’entrepôt · LogistiqueCommandé auprès de · Fournisseur · 40 unitésAccepté · 38 sur 40 · 2 manquantsEnregistré comme · Achat · 38 unités
Toujours 2 manquantes par rapport à la commande – visible ici aussi.
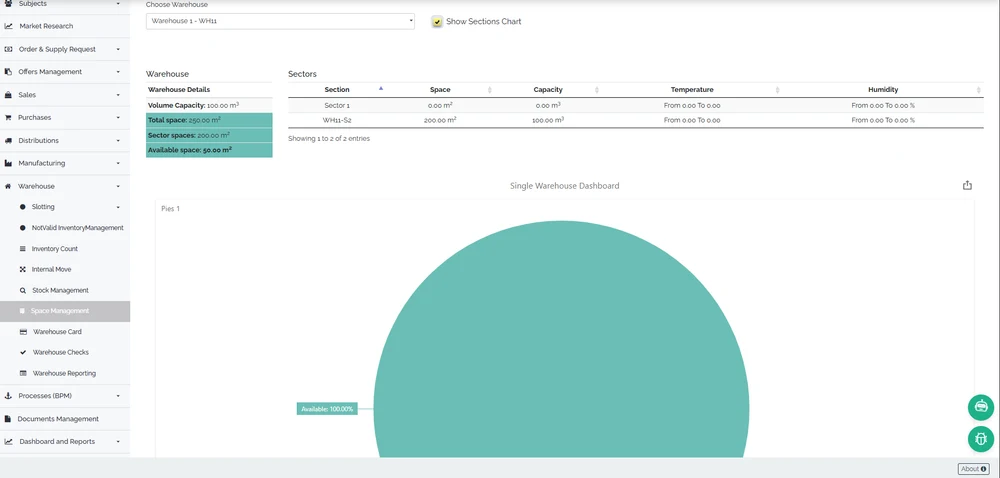
L’entrepôt où sont arrivées les marchandises – sections avec espace, capacité, température et humidité. Effet financier
L’achat atteint le grand livre de lui-même.
C’est l’enregistrement de l’achat qui le comptabilise. La valeur de ce qui est réellement arrivé est inscrite au compte de stock, et la ligne du grand livre peut être retracée jusqu’à l’achat, la commande et la demande qui l’a déclenchée.
- L’enregistrement apprend
- Comptabilisé sur1200 · Stocks
- Responsable
- L’écriture, traçable jusqu’à l’achat
- État qu’il emporte
- Comptabilisé
Pris en charge parComptabilisation automatique depuis les opérations
dans Finances & comptabilitéGrand livre dans Finances & comptabilité Porte encoreÉmis par · Responsable d’entrepôt · LogistiqueCommandé auprès de · Fournisseur · 40 unitésAccepté · 38 sur 40 · 2 manquantsEnregistré comme · Achat · 38 unitésPlacé dans · Central · Secteur B
Toujours 2 manquantes par rapport à la commande – visible ici aussi.
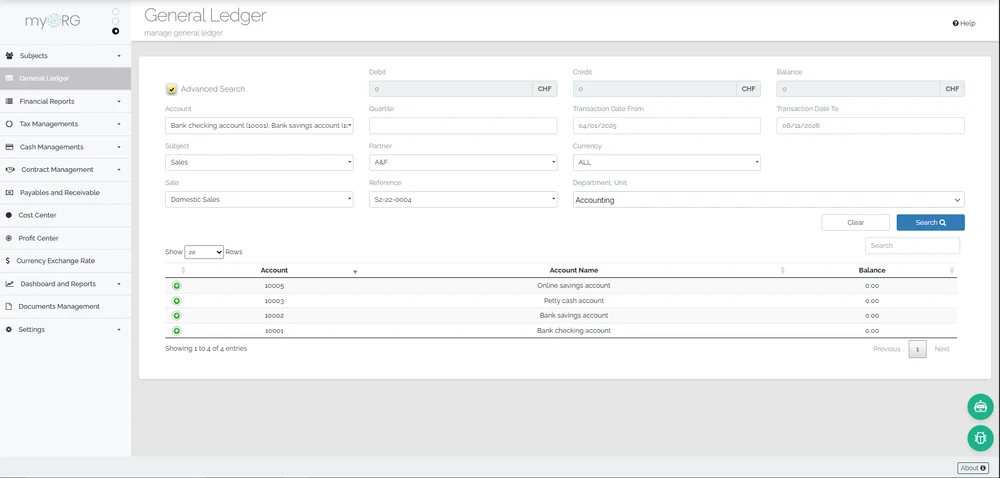
Le grand livre dans lequel le mouvement a été comptabilisé – comptes, soldes et provenance des lignes.
Les parties de continON qui l’ont porté
- ÉmisUn besoin, avec un responsableDemandes d’achat & validations
- CommandéEngagementCommandes d’achat
- ReçuRéalité physiqueAcceptation & réception des marchandises
- AchetéEnregistrement commercialCommandes d’achat
- En stockLocalisationJournal des stocks & visibilité des stocks
- ComptabiliséEffet financierComptabilisation automatique depuis les opérationsGrand livre
Déroulez ce scénario sur votre propre flux d’achat.
Une démonstration guidée sur un mandant de démonstration anonymisé – une demande exprimée, commandée, reçue incomplète, achetée, rangée et comptabilisée, sur un seul enregistrement.